关于张兰离岸家族信托未能实现资产隔离功能的新闻近期持续引发热议,在财富管理与法律界激起了广泛探讨。这一现象并不令人意外,因为对于中国顶级富豪而言,设立离岸家族信托几乎已成为标准配置。此次事件之所以震动人心,不仅因为当事人是张兰本人,更因为它触及了整个高净值人群对财富安全架构的深层焦虑。
鉴于此,对该案例进行深度复盘并提炼经验教训显得尤为必要。尽管业界已有诸多解读,但多数停留在表面,缺乏从法理层面的深入剖析。考虑到本案判决出自境外法院,且涉及英美法系中极具特色的信托制度,国内律师往往因专业知识壁垒或顾虑而鲜少公开评论。笔者基于长期对英美信托法的研习与实践,尝试从法律专业视角切入,对此案进行深度拆解,旨在抛砖引玉,推动相关讨论走向纵深。
一、 案件背景梳理
本案源于张兰与投资公司CVC之间的股权收购纠纷。2019年4月28日,中国国际经济贸易仲裁委员会(CIETAC)作出仲裁裁决;随后,该裁决于2020年5月20日获得香港法院的认可。依据香港法院的判决书,张兰及其关联实体作为债务方,需向CVC子公司LDV公司[1]等债权人履行赔偿义务。此后,LDV公司向新加坡法院申请强制执行该判决。
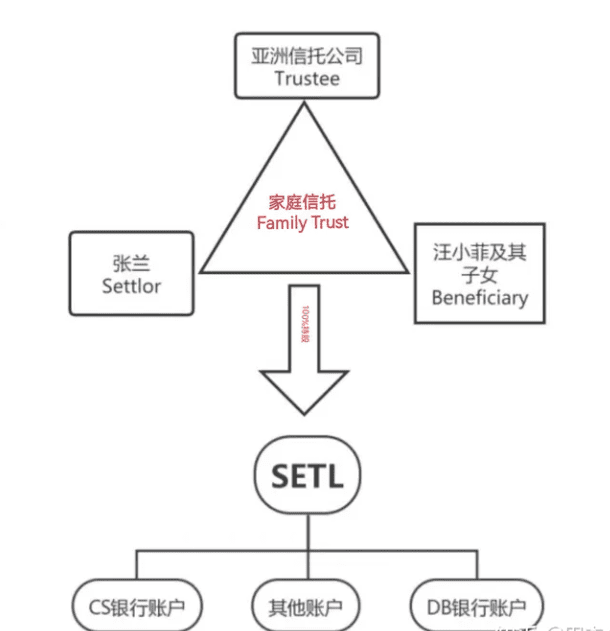
执行过程中,LDV公司敏锐地察觉到了张兰此前设立的家族信托结构(见下图)。该信托通过一家注册在英属维尔京群岛(BVI)的控股公司Success Elegant Trading Limited(简称SETL)持有资产,而SETL名下的银行账户内仍存有巨额资金。为了帮助读者更好地理解法院的裁判逻辑,以下关键事实必须予以澄清:
1. 在2013年12月16日至2014年6月13日期间,CVC分多次将总计254,419,156美元汇入张兰在香港的个人账户;
2. 2014年1月2日,张兰创立了SETL公司,并持有其全部股份;
3. 2014年6月3日,张兰签署信托宣言,正式设立名为Success Elegant Trust的家族信托,指定受益人为其子汪小菲及其后代;
4. 2014年6月4日,张兰将SETL的全部股权转让给信托受托人AsiaTrust公司;
5. 自2014年2月12日起,张兰担任SETL公司的唯一董事,直至2015年3月3日被ATP公司[2](AsiaTrust的关联方)罢免;
6. 资金流向方面:2014年3月10日至6月21日,共计142,051,618美元从张兰个人账户转入SETL位于瑞信银行的账户(以下简称“CS账户”);随后,其中85,225,000美元于2014年3月27日至11月27日期间转至SETL在德意志银行的账户(以下简称“DB账户”)。截至2015年3月新加坡法院下令冻结这两个账户时,CS账户余额为22,005,981美元,DB账户余额为33,373,585美元。
二、 张氏家族信托被击穿的法理剖析
长期以来,家族信托尤其是离岸信托,被视为税务筹划与风险隔离的终极工具,其财富传承的核心功能反而常被边缘化。因此,当张氏信托未能成功隔离资产、反被债权人强制执行的新闻曝光时,舆论瞬间哗然。
业内普遍观点认为,信托失效的核心原因在于张兰对信托财产保留了过高的控制权,导致法院认定这些资产实质上仍归其所有,从而允许债权人追索。然而,笔者认为,国内媒体对此案的报道多止步于此,缺乏对新加坡法院判决背后深层法律规则的挖掘。笔者结合多年对英美信托法及财产法的研究,试图对此进行更深入的探讨。
(一) 信托有效成立的核心要件
源自经典英国信托法的理论指出,一项有效的信托必须满足“三个确定性”(three certainties)原则:一是设立信托的意图明确(certainty of intention);二是信托财产范围确定(certainty of subject matter/properties);三是受益人对象清晰(certainty of objects/beneficiaries)。这三个要件缺一不可,其中,“设立意图”是首要审查要素,只有确认了意图,才有必要进一步审视后两项内容。
所谓“确定的信托意图”,是指委托人(settlor)真心实意地将财产转移至信托名下,用于信托文件指定的受益人。若法院无法确认这种真实意图,可能会直接无视信托的存在,当事人也就无法享受信托带来的法律保护。
若从大陆法系视角类比,信托意图缺失可理解为民事法律行为中“意思表示不真实”的情形。
(二) 信托意图缺失的典型司法场景
在英美法系的判例实践中,法院通常在以下两种情形下认定委托人缺乏真实的信托意图:
1、 “虚假信托”(Sham Trusts)
“虚假信托”特指在设立之初,委托人与受托人均心知肚明,该信托并非为了受益人的利益,而是为了欺骗外界,逃避委托人的债权人或其他利害关系人的追索。简言之,双方存在串通欺诈第三人的主观恶意,并不会严格按照信托文件的规定来持有、管理或分配财产。
在此类情况下,委托人往往不尊重信托条款,随意处置信托财产,视同己有;而受托人则通常采取配合或放任态度,默许这种行为。
司法实践中,主张构成虚假信托的一方负有较重的举证责任,需证明委托人与受托人存在共同欺骗第三人的意图。
对应大陆法系,这属于恶意串通损害第三人利益,或以虚假意思表示实施的民事法律行为,依法无效。
2、 过度控制与实质所有权
此种情形下,委托人虽无明显的欺诈故意,但其对信托财产的实际控制程度及实际受益情况严重偏离信托文件约定。法院据此认定,委托人并未真正放弃控制权,信托财产的实际受益人仍是委托人自己。由于委托人的干预过于广泛,法院可能判定其享有信托财产的实质所有权,即信托财产未与委托人个人其他财产实现真正的独立隔离,因此债权人仍可追索。
部分英国信托学者认为,这种情况实质上是“虚假信托”的一种变体。因为面对委托人的过度控制,受托人往往采取默许态度,这在法律上被视为对委托人虚假意图的默认。
近年来,随着库克群岛法院在Webb v Webb案[2020]中的判决,离岸司法实践呈现出一种趋势:不再单纯纠结于是否构成“虚假信托”,而是直接考察委托人保留权力的范围及其行为,判断其是否真正让渡了受益权,以此作为认定信托效力的依据。
事实上,目前许多离岸信托公司在国内推广的产品,往往落入此类陷阱。即便没有明确的欺诈意图,但若设立目的仅是为了“掩人耳目、暗度陈仓”,其能否经受住法律的严格审视,无疑是一个巨大的问号。
(三) 张兰家庭信托的具体情形
前文已梳理了判定信托设立意图的通用准则。聚焦于张兰案的具体细节,新加坡法院在判决书中并未直接援引“虚假信托”这一概念,也未过多纠缠于信托意图的抽象讨论。相反,法院紧扣原告LDV公司的诉讼主张,径直裁定张兰为SETL账户内信托资产的实质受益人(beneficial owner)。法院作出这一裁决的核心逻辑在于:张兰对信托资金实施了过度干预并从中获取利益,其拥有判决书中所描述的“明显不受制约的管理权”(apparent unfettered operation)。法院洞察到,张兰构建信托的真实动机是为了规避债权人追索,她从未真正放弃利用这些资产服务于自身利益的权利,具体体现在以下三个关键行为上:
1. 在账户遭冻结之前,张兰多次从CS账户和DB账户向个人目的进行转账,而受托人对此视若无睹,未提出任何异议。事实上,自2015年3月3日受托人AsiaTrust公司接管SETL公司董事会以来,直到2022年1月才首次要求张兰解释其行为。委托人与受托人之间这种心照不宣的配合默契,在法理上几乎构成了认定“虚假信托”的主观要件,尽管新加坡法院对此未作进一步展开论述。
显而易见,上述行为成为新加坡法院判定张兰享有信托财产受益权的首要依据。与此形成鲜明对比的是,张兰在国内媒体采访中极力辩解,称自己作为账户签字人仅是迫不得已,并将责任归咎于其财务顾问的失误。
2. 在香港法院发布冻结令之后、新加坡法院冻结账户之前的时间窗口内,张兰从DB账户进行的紧急转款操作,足以推断她将该笔资金视为己有;
3. 在新加坡法院冻结银行账户后,张兰的代理律师Reed Smith致函DB银行,声称张兰正在“管控”(maintain)该DB账户,且银行对张兰负有保密义务。法院依据“maintain”一词的常规语义,认定这暗示张兰才是DB银行的实际客户,而非名义上的账户持有人SETL公司。
基于上述三点事实,新加坡法院确认张兰是涉案银行账户资金的受益所有权人,从而支持了原告LDV公司关于为该资金指定管理人的诉求。至此,虽然张兰设立的家庭信托未被法院宣告无效,但由于核心信托资产已被实质性掏空,该信托原本应具备的资产保护与风险隔离功能已然名存实亡。
(四) 回复信托(Resulting Trust)的法理视角
在剖析该判决时,另一个关键法律概念——“回复信托”(resulting trust)不容忽视。原告LDV公司主张,本案中的CS和DB银行账户资金应被视为回复信托性质,即SETL公司仅为张兰的利益持有这些资金,而非如原信托文件所述为汪小菲及其子女等受益人持有。
在英美法系框架下,回复信托并非基于当事人的意思表示产生,而是由法律规定直接触发的信托形式,本质上属于一种司法救济机制。
判决书第45段明确指出:“当一人向另一人转移财产却无使后者受益之意图时,即产生回复信托。”一旦触发回复信托,接收财产的一方被视为受托人,须为转让方的利益持有该财产。相应地,转让方则被认定为财产的受益所有权人,尽管财产的法律所有权(legal title)仍登记在受托人名下。
换言之,根据英美财产法,由于张兰并不持有这些资金的法律所有权,法院判定其享有受益所有权(beneficial title)。这也是法院选择为资金指定管理人(receiver)进行监管,而非直接扣押或划转资金的法律原因。
三、 信托委托人的权力保留边界
本案中张氏家族信托所暴露的问题并非孤例。事实上,在高净值人群于境外设立家庭信托的案例中,此类现象相当普遍。
由此衍生出一个核心法律问题:在设立家庭信托后,作为信托财产来源人的委托人,究竟可以保留多大程度、哪些类型的权力,才不会导致信托被判无效?
这一问题尚无统一标准,需视信托适用的具体法律而定。传统英国信托法认为,委托人一旦将财产移交给受托人,便丧失了对该财产的管控权,受托人的信义义务(fiduciary duty)主要旨在保护受益人的利益。
然而,现代信托财产的多样性与流动性对管理提出了更高要求,例如确保资产保值增值;若信托持有家族企业,受托人还需履行公司法下的股东责任,参与经营管理。这些复杂需求往往超出了许多专业信托公司的能力范围,从而推动了各国及地区信托法的改革。
我们观察到,新加坡和香港特别行政区均通过立法扩充并确认了受托人对信托财产的投资和管理权力,但态度相对保守。相比之下,更多离岸法域如维京群岛、开曼群岛、泽西岛、根西岛及库克岛等,通过明确立法大幅放宽了委托人可保留权力的范围。特别是开曼群岛的STAR信托和维京群岛的VISTA信托(针对BVI公司股权),赋予了委托人广泛的控制权,同时明确限制了受托人的法律责任,以适应现代信托的发展需求。
此外,香港法律协会(the Law Society of Hong Kong)参考离岸法域的信托法律,已于2022年2月就香港信托法的修订提出具体建议,旨在吸引全球信托产业和家族办公室落户香港。
尽管如此,全球各法域在信托法领域的竞争不断突破传统底线,给信托制度带来了严峻挑战。有人质疑离岸信托的发展,尤其是受托人信义义务的弱化,是否已背离了信托的“不可减损的核心价值”(irreducible core)[3];也有人批评富人群体利用信托在全球范围内不公平地逃避税收和债务。这些问题均与委托人保留权力的范围密切相关。
四、 结论
显然,对于中国境内的高净值人群而言,离岸信托在税务筹划、财富传承及资产保护方面仍具有极高价值。但享受这些红利的前提是,必须切实让渡信托财产的受益权,并在适用法律允许的范围内适度保留对信托的干涉权。
对于已在境外设立家庭信托的人士,应根据信托适用法适时审视现有条款及运行规则,在法律允许范围内及时调整,确保信托真正惠及家庭与事业。
最后,借用信托业界的一句名言与大家共勉:you cannot have your cake and eat it[4]。
[1] 为行文方便,这里就不把外国公司外文名称写全了。
[2] 在境外公司董事可以由非自然人的公司担任。
[3] 即信托之受托人应该对受益人负有一定限度的信义义务。
[4] 您不能同时拥有一块蛋糕且吃掉它。意思是说,当您吃掉蛋糕,其就没有了,也就不能在拥有它了。